
[按] 从上市到300亿市值,是中小市值公司最关键的成长阶段——但市场上几乎没有系统性的复盘研究,告诉中小市值公司决策者别人是怎么走过来的、踩过哪些坑、做对了什么。
9C复盘系列,正是为此而生:以9C方法论为分析框架,系统复盘中小市值公司从上市到300亿的成长案例,总结产融成长的规律、方法、经验、教训。
方法论说明
分析框架:按照《9C:中小市值公司产融成长报告》的同一逻辑,从市场层(市值、PE)→表现层(净利润、净资产、ROE)→质地层(9C系数、股东股值、控制权)三层穿透。两者关系——《9C:中小市值公司产融成长报告》研究群体规律(战场全景),9C复盘研究胜者战例(如何胜出)。
穿透逻辑:八个维度兼顾产融成长三重目的(企业成长、股值成长、控制权安全),遵循一条完整链条——市值拆解为PE和净利润,净利润拆解为净资产和ROE,ROE是“面子”,9C系数是“里子”,最后追问核心股东是否分享了红利、控制权是否安全。
详略安排:市值、净利润、ROE是“结果”,仅呈现趋势加简单判断(结果层)。PE、净资产、9C系数、股东股值、控制权是“驱动因子”,做深度归因(驱动因子层)——回答“怎么做到的、代价是什么、能否持续”。
研究说明
基于中际旭创2012-2017年公开数据(数据来源:同花顺iFinD),覆盖从上市到市值首次突破300亿的完整成长周期。中际旭创2012年4月在创业板上市,主业为电机绕组装备。2017年完成对苏州旭创100%股权收购,光模块业务并表后基本面发生质变。2017年末市值达277.21亿,2018年1月24日首次突破300亿。从上市到三百亿历时约六年,但真正的跨越仅用了一年。
一、结果层
1.1 市值:2018年1月首次突破300亿
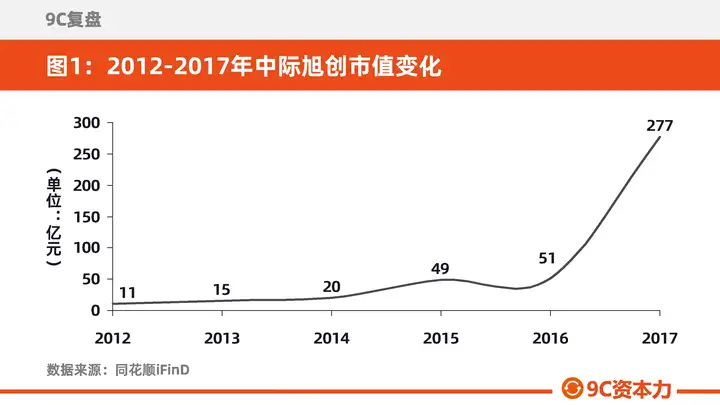
中际旭创2012年上市时市值约11亿。此后四年在10-50亿区间徘徊,2016年末仅51亿。2017年完成对苏州旭创收购后,市值从51亿跃升至277亿,一年增长4倍。2018年1月24日首次突破300亿,距2017年初仅约一年。从上市到三百亿历时约六年,但真正的跨越仅用了一年。(见图1)
1.2 净利润:并购驱动下的V型反转
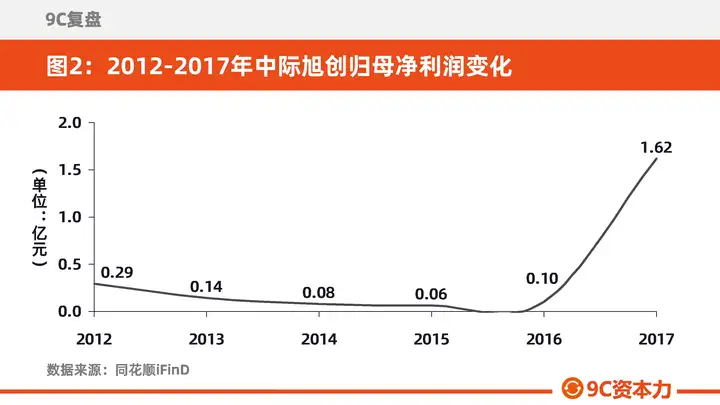
归母净利润从2012年的0.29亿一路下滑至2015年的0.06亿,2016年小幅回升至0.10亿,传统主业濒临亏损。2017年苏州旭创并表后,净利润跃升至1.62亿,同比增长超15倍。利润的爆发式增长是市值跨越的直接驱动力。(见图2)
1.3 ROE:从低谷到回升的过山车
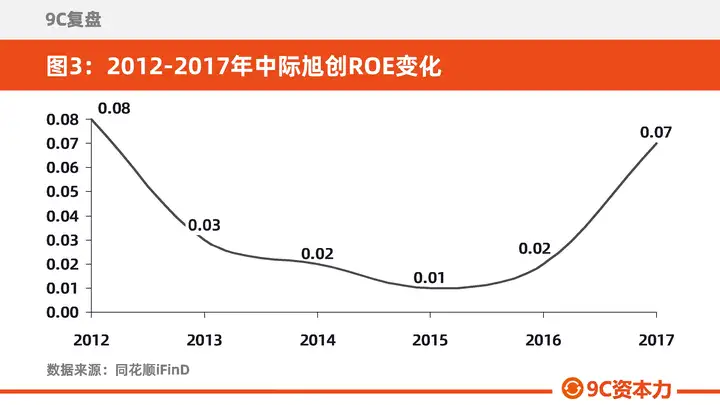
ROE从2012年的7.91%一路下滑至2015年的1.52%,2016年微弱回升至1.82%。2017年并表后跃升至7.08%——仍不算高,但相较此前已有了质的改善。需要注意的是,2017年ROE的提升并非来自经营效率改善,而是资产注入带来的报表重构。(见图3)
二、驱动因子层
2.1 PE:估值泡沫还是价值重估?
核心问题:市值增长来自PE扩张(估值提升)还是净利润增长(盈利驱动)?
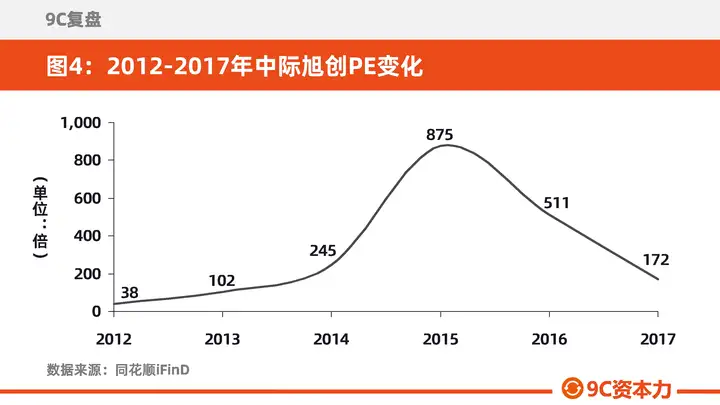
中际旭创的PE在2012-2017年间经历了极端的过山车。2012-2016年,传统主业利润微薄,PE被推升至极端高位——2015年达875倍、2016年达511倍,这并非成长兑现,而是利润基数极低导致的估值泡沫。
2017年并购并表后,PE从511倍骤降至171倍——PE下降而市值上升,说明市值增长完全由利润驱动。但171倍PE仍然极高,市场给予的是“赛道溢价”——投资者押注的是光模块行业的未来,而非当下的利润。
2018年1月突破300亿时,市场给予的仍是“预期溢价”。真正支撑300亿市值的,是苏州旭创在100G高速光模块领域的全球领先地位和云数据中心的爆发式需求。(见图4)
本节结论:中际旭创跨越300亿的驱动力是“赛道切换+利润爆发”的双重作用——从传统制造切换到高速光通信赛道,市场给了极高的“赛道溢价”。决策者应当追问:市场给我们高PE,是基于当下的利润,还是对未来的预期?
2.2 净资产:并购驱动的报表重构
核心问题:净资产增长来自利润留存还是股权融资?融资节奏与产业节奏是否匹配?
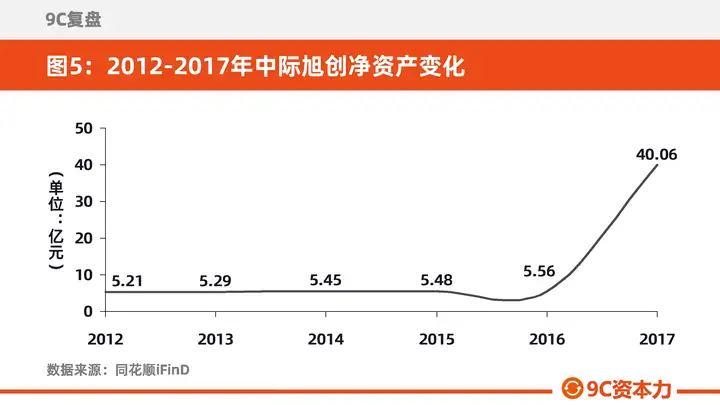
归母净资产从2012年的5.21亿缓慢增长至2016年的5.56亿,几乎停滞。2017年并购并表后,跃升至40.06亿,增长7.2倍。
2017年的跃升并非来自利润留存或股权融资,而是并购带来的资产注入——28亿元收购苏州旭创100%股权,通过发行股份购买资产的方式,将光模块业务资产注入了上市公司报表。
这意味着:中际旭创的净资产增长,本质上是“换了一个公司”——从一家电机装备公司变成了一家光模块公司。原有的净资产增长路径被彻底打断,2017年之后的财务数据与2016年之前已不可比。(见图5)
本节结论:并购可以在瞬间重构资产负债表,但“报表重构”不等于“质地改善”。真正的考验在于并购后的整合与成长——苏州旭创能否持续兑现高增长?决策者应当反思:我们的并购是“换了赛道”还是“换了质地”?
2.3 9C系数:传统主业缓慢改善,并购后报表重构带来新起点
核心问题:ROE背后的真实质地如何?利润是否有现金流支撑?债务风险是否可控?
9C系数是穿透面子看里子的核心指标。中际旭创的9C系数在2012-2016年间整体处于低位但呈改善趋势,2012年约0.03,2013年约0.07,2014年约0.09,2015年约0.11,2016年约0.13,2017年并购并表后降至约0.06。(见图6)
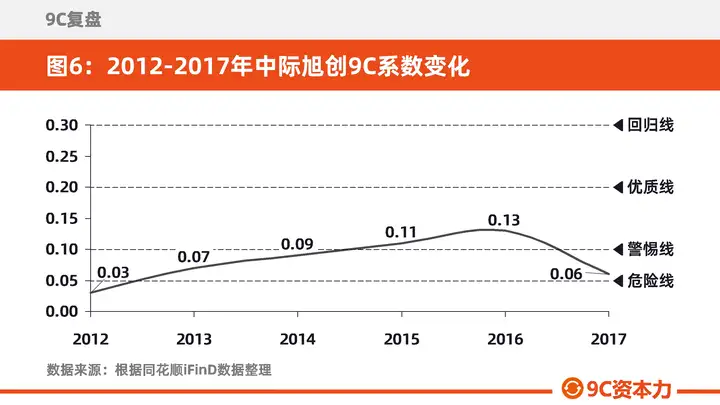
关键信号是:2012-2016年间,传统主业盈利能力极弱但9C系数逐年改善(0.03→0.13),说明公司在困境中仍维持了一定的现金流质量。2017年并购后9C系数降至0.06,主要因光模块业务扩张带来的营运资金占用增加(收现比从0.257降至0.018)和资产负债率大幅上升(从12.08%跃升至48.71%)。
5因子拆解:谁在驱动9C系数?
通过5因子拆解可以看清9C系数背后的驱动力和制约因素。(见图7)
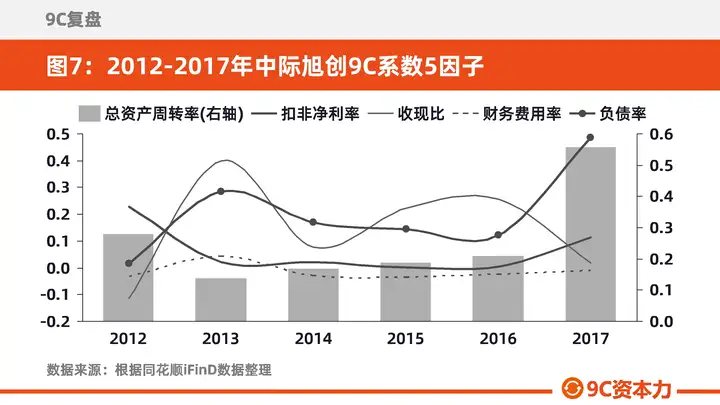
总资产周转率从2012年的0.28次波动上升至2017年的0.56次——并购后资产运营效率有所提升。
扣非净利率从2012年的22.93%一路跌至2015年的0.14%,2016年为0.34%,2017年并购后跃升至11.23%,但2017年并购后报表重构使数据不可比。
资产负债率从2012年的1.58%飙升至2017年的48.71%——并购带来了大量负债,杠杆水平急剧上升。ROE从1.82%升至7.08%,部分来自加杠杆驱动。
收现比从2012年的-11.38%波动至2017年的1.80%——2017年并表后收现比极低,主要因光模块业务扩张带来应收账款、存货等营运资金占用增加。利润含金量不足,是9C系数在并购后降至0.06的核心制约因素。
财务费用率从2012年的-3.13%至2017年的-0.84%——并购后财务费用率仍为负,资金管理能力不错。
综合判断:扣非净利率从0.34%跃升至11.23%是正面驱动,但收现比极低(1.80%)和负债率急剧上升(48.71%)是两大拖累因素。9C系数从2016年的0.13降至2017年的0.06,说明并购后的里子改善需要时间验证。
模式紧箍咒分析:
中际旭创并购后的成长模式属于“高增长+低收现+高负债”的组合。这种模式的力量在于:通过高速光模块行业的爆发式增长实现营收和利润的快速扩张。
但紧箍咒在于:低收现和高负债是模式的内在脆弱性——光模块行业需要大量资本开支和营运资金投入,现金流回收滞后于收入确认。一旦行业需求放缓或竞争加剧导致利润增速下降,高负债带来的财务压力将快速显现。2017年收现比仅1.80%,这是模式的致命弱点。
战略边界分析:
基于这种模式,中际旭创的战略边界是清晰的——它必须持续投入研发以保持在高速光模块领域的技术领先,必须控制应收账款和存货风险以改善现金流质量,必须警惕资产负债率持续攀升的风险。云数据中心需求的持续性是维系这一模式的关键前提——一旦需求放缓,模式的紧箍咒将被触发。
本节结论:中际旭创的9C系数从2012年的0.03逐步改善至2016年的0.13,但2017年并购后因报表重构降至0.06。收现比极低和负债率急剧上升是最大的隐忧——这是典型的高增长扩张期特征,但也是模式紧箍咒的根源。决策者需要持续关注现金流质量和资产负债率——这是高增长能否持续的分水岭。
2.4 股东股值:核心股东是否分享了红利?
核心问题:企业长大了,核心股东是否同步变富?还是为他人作嫁衣?
前十大股东持股从2012年的约71%降至2017年的约55%——并购带来了显著的股权稀释。但稀释换来了市值的巨大跃升:从11亿跃升至277亿。
前十大股东股值从2012年的约7.8亿增长至2017年的约152亿,增长约19倍。同期市值从11亿增长至277亿,增长约25倍。股值增速(19倍)低于市值增速(25倍),差距约30%。(见图8)
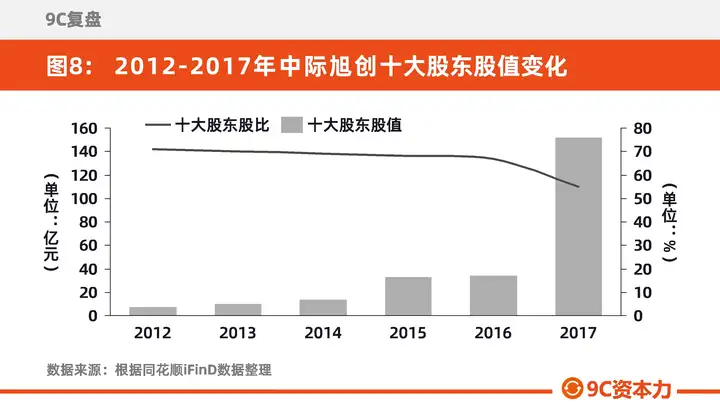
差距主要来自并购带来的股权稀释——原股东持股被摊薄,但换来了更大的蛋糕。这是一次典型的“战略性稀释”:原股东持股比例下降,但持股市值大幅增长。
本节结论:稀释本身不是问题,“稀释换来了什么”才是关键。中际旭创的稀释换来了赛道的彻底切换和市值的指数级增长。原股东虽然被稀释,但持股市值增长了19倍。决策者在启动并购时应当回答:这次稀释后,整体蛋糕能变大多少?原股东的绝对收益能否增长?
2.5 控制权:实控人是否守住了控制权?
核心问题:企业成长了,但控制权还安全吗?
中际旭创的控制权演变是A股并购中的典型案例。2012年上市时,王伟修通过山东中际投资控股有限公司间接控制约47.86%。2017年收购苏州旭创后,王伟修及一致行动人合计控制比例降至27.83%,刘圣及一致行动人合计控制15.95%,交易不构成借壳上市。
两次关键控制权节点:
2012年上市:实控人王伟修通过中际控股间接控制约47.86%,处于相对控股状态。
2017年并购:发行股份购买资产后,王伟修及一致行动人持股降至27.83%——从“相对控股”变为“第一大股东但非控股”。27.83%的持股比例,在A股历史上处于控制权不稳固的区间。
控制权为何没有失守?苏州旭创团队的持股比例(15.95%)低于原实控人(27.83%),形成了“原实控人第一大股东+管理层第二大股东”的格局,避免了控制权争夺。
本节结论:中际旭创的控制权管理是“以稀释换成长”的典型案例——实控人从47.86%稀释至27.83%,但换来了市值的指数级增长。27.83%的持股比例虽然在A股历史上属于控制权不稳固的区间,但通过交易结构的设计(管理层持股低于实控人),避免了控制权争夺。决策者如果考虑通过并购实现跨越,必须同时设计好控制权保护机制。
三、经验教训总结
做对了什么:
选对了并购标的。苏州旭创在100G高速光模块领域处于全球领先地位,受益于云数据中心的爆发式需求。并购的不是“资产”,而是“赛道”。
在恰当的时机完成了并购。2017年正值全球云数据中心大规模建设期,亚马逊、谷歌、Facebook和微软四家资本开支合计超过400亿美元。并购时机与行业爆发期高度重合。
交易结构设计合理。通过发行股份购买资产,原实控人持股从47.86%降至27.83%,但仍为第一大股东;管理层持股15.95%,避免了控制权争夺。
报表重构带来了估值重估。从传统制造(PE 500倍+)切换到高速光通信(PE 171倍),市场给出了完全不同的定价逻辑。
原股东实现了财富跃升。虽然持股被稀释,但持股市值从约5亿增长至约77亿,增长了约15倍。
踩过的坑:
2012-2016年的主业持续下滑。上市后业绩“变脸”,归母净利润从0.29亿降至0.06亿。四年间市值在10-50亿徘徊,成为无人问津的“冷门股”。如果没有并购,公司可能面临退市风险。
并购后的收现比极低。2017年收现比仅1.80%——利润增长快于现金流,这是高增长扩张期的典型风险,也是模式紧箍咒的根源。
负债率急剧上升。从12.08%跃升至48.71%——杠杆水平在一年内翻了四倍,财务风险显著上升。
9C系数从2016年的0.13降至2017年的0.06,说明并购后的里子改善需要时间验证。
对后来者的启示:
并购是跨越300亿的最快路径,但风险最高。中际旭创用一年时间完成了从50亿到300亿的跨越——这是立讯精密(四年)和爱尔眼科(五年半)都无法比拟的速度。但代价是:实控人持股从47.86%稀释至27.83%,控制权从“相对控股”变为“第一大股东但非控股”。
选对赛道比选对资产更重要。中际旭创并购的不是“赚钱的资产”,而是“高增长的赛道”——光模块行业受益于云计算的爆发式增长。如果并购的仍是传统制造,300亿市值不可能实现。
9C系数是检验并购质量的试金石。中际旭创并购后9C系数从0.13降至0.06——说明报表重构尚未转化为里子的改善。如果并购后9C系数不能持续提升,说明只是“换了个故事”而非“换了质地”。
收现比是并购后最需要警惕的指标。中际旭创2017年收现比仅1.80%——这是高增长扩张期的典型特征,但也是最大的风险点。如果收现比持续恶化,9C系数将面临下行压力,高负债环境下的财务风险将被放大。
控制权稀释是并购的必然代价,但可以设计。中际旭创通过合理的交易结构设计,原实控人虽被稀释但仍为第一大股东——避免了控制权争夺。决策者在设计并购方案时,必须想清楚:稀释后谁说了算?
注: 9C复盘系列,专注研究中小市值公司从上市到300亿的成长阶段。对于300亿之后,不在研究范围。