当前位置:首页 » 其他

如何分析一家企业的业绩增长质量

无增长、不发展。增长对一家企业至关重要。如何对增长进行考察,可以从多个方面。比如资产增长、业绩增长、用户增长。这其中,最重要的当属业绩增长。

我们前文分析了企业增长质量的重要性,提出“分析企业增长,看数量更要看质量”。那么,应该如何分析一家企业的业绩增长质量呢?

总结实践,我们认为可以重点关注以下几个方面(见下图)。
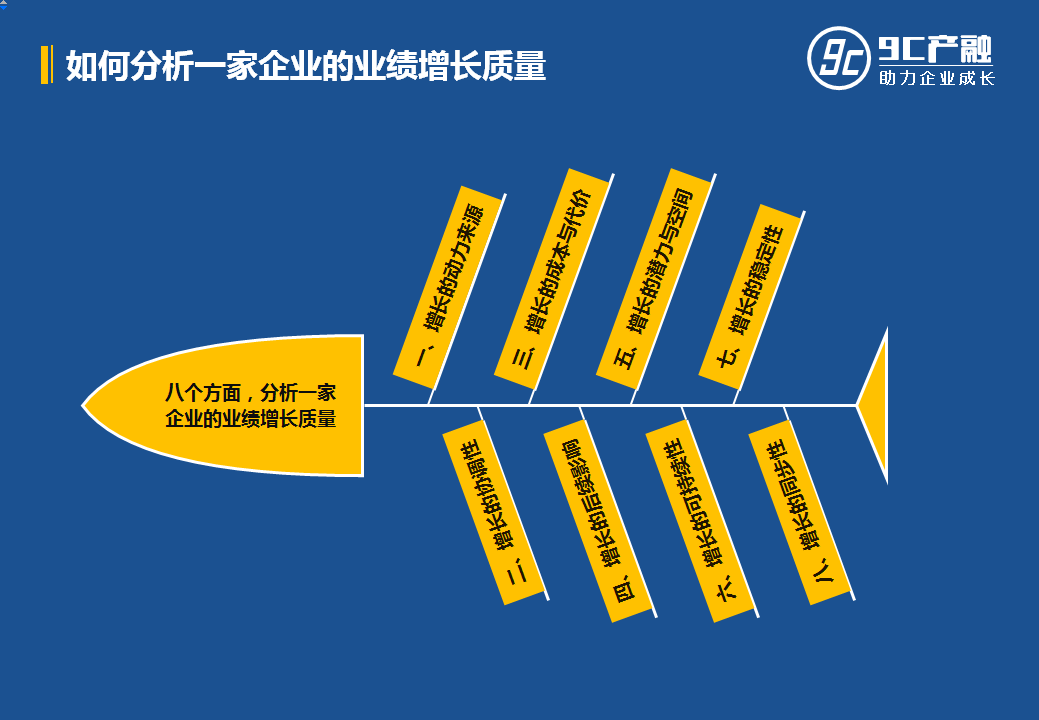
以一家真实的企业为例,进行一下简要说明。

某知名食品制造业企业,主要产品为酱油、蚝油、调味酱。某季度末,其净利润同比增长率为23.33%,营业收入同比增长率为17.20%。我们从以上几个方面,分析一下它的业绩增长质量。

一、增长的动力来源

增长的动力来源,就是它的增长是靠什么驱动的。明确这一点十分重要,它是后续分析的基础。考察案例中企业增长的动力来源,发现它在该季度的业绩增长,主要是因为其酱油、蚝油产品的销售数量保持了稳定增长。这种依靠销量增长而驱动的业绩增长,是比较常见的,也是比较良性的。

二、增长的协调性

考察其增长的协调性,发现其营业利润同比增长率为24.14%,净利润同比增长率为23.33%,这两者比较协调。但营业收入同比增长率为17.20%,相对偏低一些,说明可能会增长后劲不足。再考察其营业现金流与净利润的比值,发现高达89.37%,说明它大部分利润都能变成现金流,这是比较良好的信号。

三、增长的成本与代价

考察其成本与费用的变动情况,发现其营业成本变动幅度为12.52%,销售费用变动幅度为20.44%, 财务费用变动幅度为-51.32%,这些都比较安全。但其管理费用变动幅度为28.79%,相对较高一些,背后的原因需要进一步考察。

四、增长的后续影响

依靠销量驱动的增长,相对比较温和,一般不会附带太多的副作用,或留下严重隐患。考察该企业增长的后续影响,发现并无太多需要特别关注的问题。如果是因为降价、并购等,则后续问题可能会比较复杂,需要谨慎对待。

五、增长的潜力与空间

依靠销量驱动的增长,其增长潜力和空间取决于两个方面。一是市场总体的成长性,二是企业的市场占有份额。如果市场总体处于成长状态,企业的占有份额并不大,那就还有很大的增长潜力和空间。反之,市场总体已处于衰落期,需求在持续下滑,或者企业的占有份额已经很高,那增长潜力和空间就很有限了。考察案例中的企业,发现其市场总体相对平稳,而占有份额并不太高,这说明它尚有一定的增长潜力和空间。

六、增长的可持续性

依靠销量驱动的增长,是否可以持续,要看两个因素。一是上面所说的增长潜力与空间,另一个是企业的竞争壁垒,或者说是护城河。考察案例中的企业,其增长潜力与困境尚可,品牌、渠道等壁垒也不错,这说明它的增长还具备一定的可持续性。

七、增长的稳定性

考察该企业最近几个季度的净利润同比增长率,分别为23.33%、23.30%、23.11%、24.21%、24.49%、22.70%、20.65%,还是比较平稳的。说明它的增长具有一定的稳定性。但也从另一个方面印证了,它所处的是一个趋于成熟的行业,已难以获得快速的增长。

八、增长的同步性

这主要是看企业的增长与行业的增长是否同步。如果企业增长很快,但行业增长更快,企业的增长跟不上行业的增长,那说明有很多市场份额将被或已被竞争对手夺取。到行业终局的全面竞争阶段,企业将处于不利地位。如果企业的增长速度比行业的增长速度快,那说明企业在行业中处于中线以上水平,到了行业终局,会有一定的胜出机会。但机会最大的,还是增长最快、获取的市场份额最多的。考察案例中的企业,其增长速度,相对行业的增长还是不慢的。

9C总结

企业的增长,自有其规律。只有遵循企业增长规律的增长,才是有质量的增长。如果偏离或逆反了增长规律,即使短期能获得大幅的增长,长期来看,也是失败的、得不偿失的。因为这种增长是非良性的,甚至是危险的,增长的越多,后续的窟窿越大。前些年那些盲目多元化的企业,很多都属于这种情况。

追求有质量的增长,这应该是企业家的理性,更应该是企业家的远见。

相关文章

关于9C

9C资本力,中小市值公司决策者独立顾问。

实控人 / 十大股东 / 董事会 / 董秘的闭门决策支持 —— 看清企业、解码对手、产融成长、资本进退、保护控制权。

独创9C方法论,项目信息保密,9C闭门诊(知己)、9C竞争X(知彼)无需内部资料。

产融成长,指产业+资本,以协同、轮动的方式,驱动企业资产、业绩、市值成长,进而驱动股东股值(股权价值)成长,同时保护控制权。

9C闭门诊

9C闭门诊,中小市值公司独立第三方企业诊断,实控人/十大股东/董事会/董秘的闭门决策参考,在关键节点,提供对企业的本质认知。

诊断对象:中小市值公司(A股,300亿内)

应用场景:年季报前后、董事会前、重大决策前

使用方法:独创的9C系数方法论

三维穿透:质地评测、成长透视、问题诊断

无需尽调:基于公开信息,无需内部资料

独立视角:无利益相关,不带立场和滤镜

极致效率:1周研究+1小时闭门解读

注:9C系数简要分析,相当于脱敏版9C闭门诊,可参见已公开案例。

9C竞争X

9C竞争X,用9C方法,从基因层面解码竞争对手(上市公司/信息公开充分的非上市公司),看透局限与边界,中小市值公司/非上市公司决策参考。

六维解码,层层递进:

1.成长模式:对手靠什么成长?这套打法可持续吗?

2.长板优势:对手最厉害的地方在哪?核心竞争力是什么?

3.短板劣势:对手相对的短板和劣势是什么?

4.弱点软肋:对手真正脆弱、要害、怕的地方在哪?

5.战略边界:对手能做什么、不能做什么?

6.行为预判:在某些情况下,对手最可能的反应是什么?

以上6个问题,1到2周研究,90分钟闭门解读,讲透结论与逻辑,不给战术建议,只给高纯度战略级认知。

注:9C闭门诊+9C竞争X,构成知己知彼认知差组合。

9C决策坊

9C决策坊,中小市值公司控股股东、董事会专属的产融成长战略咨询。标准版6周、加急版4周。

它站在管理层之外,用公开信息和9C数据库独立研判,把产业、资本、控制权放在同一张图上——先出可被质疑、可被修正的战略议案,再与决策者逐项推演、对3—5个关键问题做有限定向校验,最终交付《产融成长战略方案》,回答“往哪走、靠什么成长、控制权底线怎么设计”。

传统咨询沉入内部信息、交付系统化报告;9C决策坊的独立性来自“退出来”,不给运营方案、不做长期陪跑、不替决策者拍板,只在重大决策前提供一份不被内部叙事牵引的判断参照。

9C资本决

9C资本决,中小市值公司控股股东、董事会专属的资本进退决策咨询。标准版3周、加急版2周。

它针对并购、融资、资本扩张、出售子公司、股权结构调整等重要资本动作,在决策前独立判断“这个动作该不该做、以什么结构做、做了之后控制权还安不安全”。

管理层有推进动力、FA有佣金驱动、律师只看合规——9C资本决站在决策者立场,用公开信息加项目信息独立研判,出可被质疑、可被修正的研判议案,再推演聚焦、对3—5个关键问题做有限定向校验,交付《资本动作决策方案》。

9C控制权

9C控制权,中小市值公司控股股东、董事会专属的控制权服务。

律师团队与资本团队一体作业,先算资本压力,再定法律防御顺序。按阶段拆成三条服务线:风险扫描(2周9.8万)快速判断风险在哪、要不要防;提前防御做定向验证、防御方案和法律文件;争端解决由律所承接诉讼代理,诉讼策略与防御方案保持连贯。

判断、文件、诉讼出自同一体系,防御失败也有人接着打。

9C顾问

9C顾问,中小市值公司控股股东、董事会的产融成长战略伴侣。

它不是单次诊断,不是专项拼盘,而是嵌入决策节奏、跨年陪伴的长期服务。首次委托即完成一次完整的9C决策坊,把战略方向和底线定清楚;此后每季报后有《季度9C研判》,对照上一季度判断,1小时掌握行业、对手、企业变化;年报后做年度修正,不刻舟求剑。

另有每年3次突发研判专享响应,关键时刻不耽误。它与单次专项的根本区别不是打包更便宜,而是认知复利——第二年不需要从零开始理解你的企业,季度研判之间有对照,年度修正有上一年度方案作基准,判断的连续性本身就是决策质量的一部分。