当前位置:首页 » 9C律师

类AB股控制:不用持股51%也能控制公司 | 周永信聊股权20

文 / 9C资本力 周永信

上一期,我们介绍了AB股控制模式,它控制效果很好,小米在港交所,优刻得在科创板,都使用了这种模式。但是,它的应用,有赖于证交所的相关规则,主要适用于拟上市股份有限公司,大量的有限责任公司,并不能使用。

但是,有限责任公司,是可以使用“类AB股控制模式”的。其原理与AB股相同,控制效果也很好。如果你的企业类型,是有限责任公司,可以考虑。

一、模式要点

所谓类AB股控制,即充分利用《公司法》的股东自治条款,在《公司章程》中,约定不按出资比例行使表决权。即持有小比例股权的创始人,拥有多数表决权,其他股东尽管持有大比例股权,但只拥有少数表决权,从而实现创始人持有小比例股权,控制有限责任公司的目的。它与AB股控制的原理相同,所以称其为类AB股控制。

二、法律依据

类AB股控制的法律依据,为《公司法》第四十二条:“股东会会议由股东按照出资比例行使表决权;但是,公司章程另有规定的除外”。

法律条文不在多,而在有用。一句“公司章程另有规定的除外”,便给股权设计提供了无限可能,律师可以利用它,帮助创始人实现各种意图。

三、股权架构

类AB股控制的股权架构很简单,如图:
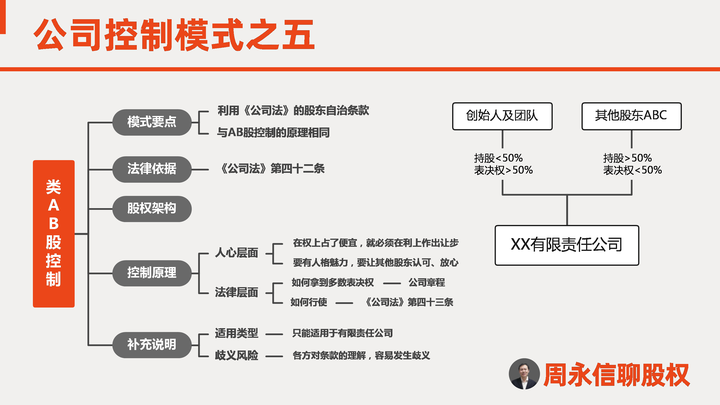
表决权与持股比例分离,创始人持有少数股权,但拥有多数表决权;其他人持有多数股权,但只有少数表决权,从而实现创始人对公司的控制。

四、控制原理

1.人心层面

与AB股一样,类AB股的本质,是同股不同权。创始人作为小股东,拥有多数表决权,其他人持有多数股权,却只拥有少数表决权。这当然对创始人有利,但是,这有反常规,看起来似乎有点耍流氓。创始人如何说服其他股东同意呢?

关键有两点。

第一,在权上占了便宜,就必须在利上作出让步。要在分红、退出、清算等财产权利上,给予其他股东优先权。此消彼长,使双方都能找到可以接受的权与利的平衡点。

第二,要有人格魅力,要让其他股东认可你的能力,放心你的人品,相信公司在你控制下,能够发展得更好。为此,创始人平时的声誉很重要,一定要珍惜自己的羽毛。

2.法律层面

《公司法》第四十二条,是类AB股控制的法律依据。但是,它提供的只是一个空间和机会,如何利用它,实现控制公司的目的,还要看各自的情况。

主要需要解决的,有两个问题。一是如何拿到多数表决权;二是拿到以后,如何行使。

第一个问题如何拿到,解决方法是,在《公司章程》中进行设置。第二个问题如何行使,需要配合使用《公司法》和《公司章程》。

《公司法》第四十三条规定:股东会的议事方式和表决程序,除本法有规定的外,由公司章程规定。股东会会议作出修改公司章程、增加或者减少注册资本的决议,以及公司合并、分立、解散或者变更公司形式的决议,必须经代表三分之二以上表决权的股东通过。

股东会需要表决的其他事项为普通事项,对于有限责任公司,《公司法》并没有特别规定通过所需要的表决权比例,所以,需要在《公司章程》中进行设置。

五、补充说明

1.适用类型

《公司法》第四十二条,是对有限责任公司的特别规定。所以,类AB股控制模式,只能适用于有限责任公司,不能适用于股份有限公司。

2.歧义风险

《公司法》第四十二条,只是给了利用《公司章程》,设计类AB股的机会。但在设计时,具体如何表述,《公司法》及配套文件,并没有规定。也就是说,应该如何表述,并没有统一的、权威的标准。这就导致一个问题,发生争议后,各方对条款的理解,容易发生歧义。起诉到法院,不同的法官,可能会作出不同的解释。

要减少歧义的风险,只能多研究司法判例,总结出尽量严谨、容易被法官采纳的条款表述方式。

最后,总结一下

类AB股控制,是《公司法》赋予创始人的一个隐藏权利,注意的人不多,用的人也少。但从以往的司法判例来看,其控制力度,与其他控制模式相比,丝毫不弱。用了它之后,67%、51%才能控制公司的说法,便成了浮云。

我们两期都在讲同股不同权,下一期“周永信聊股权21:公司控制模式之委托投票权控制”,我们将回到同股同权,敬请关注。

关于作者:周永信,9C资本力创始人、律师,著有《左手企业经营 右手资本运作》一书。

相关文章

关于9C

9C资本力,中小市值公司决策者独立顾问。

实控人 / 十大股东 / 董事会 / 董秘的闭门决策支持 —— 看清企业、解码对手、资本进退、产融成长、保护控制权。

独创9C方法论,项目信息保密,9C闭门诊(知己)、9C竞争X(知彼)无需内部资料。

产融成长,指产业+资本,以协同、轮动的方式,驱动企业资产、业绩、市值成长,进而驱动股东股值(股权价值)成长,同时保护控制权。

9C方法论,主要包括:9C系数、9C矩阵、9C螺旋、9C导图、9C牛刀等,均基于本土实践独家原创。

9C闭门诊

9C闭门诊,中小市值公司独立第三方企业诊断,实控人/十大股东/董事会/董秘的闭门决策参考,在关键节点,提供对企业的本质认知。

诊断对象:中小市值公司(A股,300亿内)

应用场景:年季报前后、董事会前、重大决策前

使用方法:独创的9C系数方法论

三维穿透:质地评测、成长透视、问题诊断

无需尽调:基于公开信息,无需内部资料

独立视角:无利益相关,不带立场和滤镜

极致效率:1周研究+1小时闭门解读

注:9C系数简要分析,相当于脱敏版9C闭门诊,可参见已公开案例。

9C竞争X

用9C方法,从基因层面解码竞争对手(上市公司/信息公开充分的非上市公司),看透局限与边界,中小市值公司/非上市公司决策参考。

六维解码,层层递进:

1.成长模式:对手靠什么成长?这套打法可持续吗?

2.长板优势:对手最厉害的地方在哪?核心竞争力是什么?

3.短板劣势:对手相对的短板和劣势是什么?

4.弱点软肋:对手真正脆弱、要害、怕的地方在哪?

5.战略边界:对手能做什么、不能做什么?

6.行为预判:在某些情况下,对手最可能的反应是什么?

以上6个问题,1到2周研究,90分钟闭门解读,讲透结论与逻辑,不给战术建议,只给高纯度战略级认知。

注:9C闭门诊+9C竞争X,构成知己知彼认知差组合。

9C资本决

资本进退决策参谋,中小市值公司实控人/十大股东/董事会/董秘等专属,基于9C矩阵2.0,全闭环、高浓度专项服务。

用最短周期、最系统的方法论,回答一个最核心的问题:现在,可进?需改?还是应退?并分角色提供不同的资本进退策略,控股股东不能等,董事会不能拖,投资人不能赌。

与传统战略咨询区别——

一刀见血:不提供泛泛建议,最终输出“可进|需改|应退”三个硬结论之一;

四维评估:综合评估企业基因、竞争格局、生克攻防、资产安全四个维度;

安全优先:安全维度拥有最高决策优先级,内置“一票否决/一票降级”机制;

独立立场:不讨好管理层,不迎合股东偏好,只对事实和逻辑负责;

角色化输出:同一结论,控股股东、董事会、投资人进退策略不同;

可复盘:附完整推演链条/假设条件/交叉验证记录,便于事后复盘,并评估判断准确性。

9C顾问

300亿以内中小市值公司实控人、控股股东、董事会产融成长战略伴侣。

不服务管理层,只对决策者的长期利益负责。顾问内容包括:

1. 战略:常规交付

A. 战略启动:完成《产融成长战略方案》(含潜力、机会、目标、模式、路径、次序等),兼顾产融成长三重目,企业成长的目标为成长到100亿、200亿、300亿市值。

B. 季度监控:每季报后完成并闭门解读《季度9C研判》,内容包括三部分:行业形势+9C闭门诊(加强版)+9C竞争X。

C.年度修正:年报后进行战略修正,完成《年度产融成长战略修正方案》。

2. 专项:按需响应

可根据需要启动以下专项服务,每年3次,超出另行计费:

A. 9C资本决:客户可申请启动轻量版(四步)或完整版(六步)9C资本决,输出“可进/需改/应退”定级及分角色行动策略。

B. 并购标的评估:五大维度分析结论、一个明确综合判断、对赌协议风险审查、并购后整合的关键成功因素分析等。

C. 控制权风险评估与防御:威胁来源分析、脆弱点扫描、可能路径推演、控制权风险定级、防御策略建议、法律文件制作(控制权保卫战单独收费)。

D.突发研判:针对重大突发事件,优先排期,进行专项研判(行业、对手、企业),提供应对建议。

9C律师

9C律师,懂资本的商事律师。

我们是律师出身的“资本+法律”复合顾问团队。

法律服务板块,专注与资本相关的商事律师事务:投资、并购、融资、控制权、对赌、商事诉讼。